
Reverse factoring e confirming rappresentano due strumenti nella sempre più ampia platea di soluzioni finanziarie che consentono a un’impresa di finanziare il proprio capitale circolante (crediti, debiti e scorte), facendo leva non solo sulle proprie caratteristiche economiche, ma anche sul ruolo ricoperto all’interno della catena di fornitura e sulle relazioni con gli altri attori della filiera (cosiddetta “supply chain finance“).
Definizione di reverse factoring
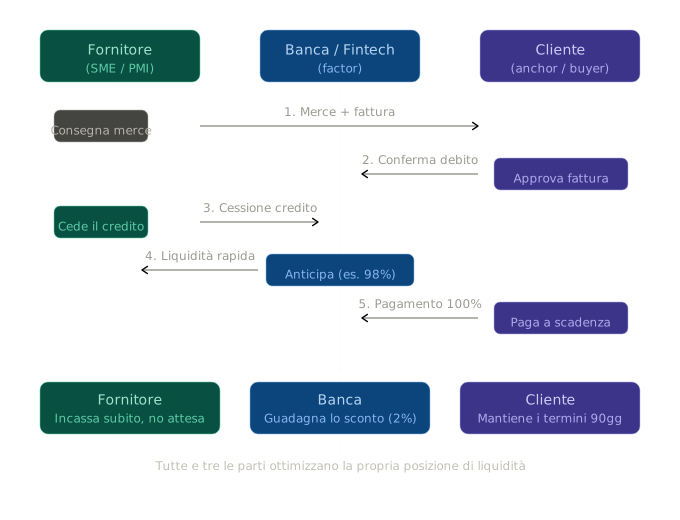
Come avevamo visto qui il reverse factoring è uno strumento che consente di sfruttare il merito creditizio del cliente (il cosiddetto “anchor“) per abbassare il costo del finanziamento per il fornitore. Il flusso si articola in cinque passi:
- il fornitore consegna la merce ed emette la fattura;
- il cliente approva il debito sulla piattaforma confermando la propria obbligazione;
- il fornitore cede il credito approvato alla banca richiedendo l’anticipo;
- la banca anticipa una percentuale del nominale (tipicamente 97–99%) trattenendo lo sconto come compenso;
- alla scadenza il cliente paga il 100% del nominale alla banca.
Si riprende l’esempio: Alfa s.p.a. (fornitore) e Beta s.p.a. (cliente).
Alfa s.p.a. è un fornitore di componentistica meccanica. Beta s.p.a. è un produttore automobilistico con rating creditizio elevato. I termini contrattuali prevedono il pagamento a 90 giorni, nell’ambito di un contratto di fornitura.
Il meccanismo funziona così: Alfa consegna i componenti e emette una fattura da € 100.000. Normalmente Alfa aspetterebbe 90 giorni, ma ha bisogno di liquidità per pagare i fornitori di materie prime. Con il reverse factoring, Beta ha aderito a una piattaforma di supply chain financing gestita dalla propria banca o da una società fintech.
Alfa carica la fattura sulla piattaforma e richiede l’anticipo. La banca, sapendo che Beta (impresa solida, rating investment grade) ha già approvato il debito, anticipa ad Alfa il 98% dell’importo — ovvero € 98.000 — in pochi giorni, trattenendo € 2.000 come sconto (che corrisponde al suo compenso). Alla scadenza dei 90 giorni, Beta paga direttamente alla banca i € 100.000 nominali.
Il risultato: Alfa ha ottenuto liquidità immediata a un costo annualizzato di circa il 3%, molto inferiore a quello di una linea di credito bancaria ordinaria per una PMI (che tipicamente oscilla tra il 5% e il 9%). Beta non ha cambiato nulla nei propri processi di pagamento e continua a pagare a 90 giorni. La banca ha guadagnato la differenza tra lo sconto incassato e il costo del funding.
Perché il costo per Alfa è così basso? Il punto chiave del reverse factoring è che il rischio di credito valutato dalla banca non è quello di Alfa, ma quello di Beta, cioè l’impresa cliente. La banca non si chiede: “Alfa è in grado di restituirmi il denaro?” — perché Alfa non ha alcun debito verso la banca. La banca si chiede “Beta pagherà i € 100.000 a scadenza?” E poiché Beta è una grande impresa con un ottimo merito creditizio, il tasso applicato è basso. È questo ribaltamento del rischio (da supplier a anchor) che spiega il nome: è un factoring avviato non dal fornitore, ma dal cliente (da qui il nome “reverse”). Questo consente a una PMI fornitrice di accedere a tassi altrimenti riservati alle grandi imprese.
Questo strumento è particolarmente diffuso nelle filiere industriali dove un grande anchor buyer (automotive, grande distribuzione, farmaceutica) può trascinare verso il basso il costo del credito per decine o centinaia di fornitori nella propria supply chain, creando valore per l’intero ecosistema.
Si ha quindi, come visto, la seguente struttura:
Reverse factoring vs. Confirming: le differenze
Sono spesso usati come sinonimi, ma la differenza è sostanziale.
Punto di partenza comune: in entrambi i casi è il buyer (il debitore) ad attivare lo strumento, non il fornitore. Questo li distingue dal factoring classico o dall’invoice trading (si veda questo mio post ), dove l’iniziativa parte dal creditore/fornitore.
| dimensione | reverse factoring | confirming |
|---|---|---|
| chi attiva | il buyer, tramite banca / factor | il buyer, tramite fornitore di servizi di pagamento (PSP) o fintech |
| cessione del credito | sì — il fornitore cede il credito al factor / pro-soluto o pro-solvendo | non necessariamente — il pagamento avviene tramite intermediario |
| relazione legale | cessione pro-soluto o pro-solvendo | mandato di pagamento o delega |
| infrastruttura | bancaria / factor tradizionale | PSP, fintech, piattaforme digitali |
| destinatari tipici | grandi fornitori strutturati | platea più ampia, anche PMI piccole |
| rigidità contrattuale | alta: richiede accordi formali con il factor e i fornitori | bassa: il fornitore non deve firmare cessioni formali |
| trend 2025 | -6% (in calo)* | +25% (in forte crescita)* |
*Dati tratti dall’Osservatorio Supply Chain Finance del Politecnico di Milano — edizione 2026, presentata al convegno “Supply Chain Finance Reloading: la transizione è iniziata” ad aprile 2026, in Aziendabanca.it — “Nuova fase per la Supply Chain Finance: spicca il confirming e nascono nuove soluzioni, si veda qui
La ragione per cui il confirming cresce mentre il reverse factoring cala sta proprio in questa flessibilità: il confirming abbatte le barriere di accesso per i fornitori, non richiedendo la cessione formale del credito né processi legali complessi. È più veloce da attivare e più scalabile digitalmente.
Vediamo ora ulteriori differenze tra i due strumenti.
Implicazioni contabili e di bilancio
Questo è il tema più delicato, particolarmente dopo i casi Glencore (2018) e Casino (2022), che hanno portato IASB a intervenire con l’emendamento IFRS 7/IAS 7 (in vigore dal 2024).
| dimensione | reverse factoring | confirming |
|---|---|---|
| classificazione del debito (buyer) | rischio di riclassificazione da debito commerciale (debiti v/fornitori) a debito finanziario (es. verso banche) se il programma altera sostanzialmente i termini originari | tendenzialmente rimane debito commerciale, poiché non vi è cessione e i termini contrattuali con il fornitore restano inalterati |
| impatto su metriche | può peggiorare il rapporto tra Debt/EBITDA, l’indebitamento netto e i covenant bancari se riclassificato come finanziario | metriche tendenzialmente neutre, il debito resta operativo |
| IFRS 7 / IAS 7 (dal 2024) | obbligo di disclosure ampliata: ammontare delle passività, range di scadenze, fair value, liquidità fornita dal provider | stessa disclosure richiesta se il programma è “significativo” |
| bilancio del fornitore | se cessione pro-soluto: il credito esce dall’attivo del fornitore (derecognition) | il credito resta nell’attivo del fornitore fino all’incasso effettivo |
| rendicontazione in Italia (2025) | solo il 15% delle quotate usa programmi di supplier financing con rendicontazione; 2 aziende rendicontano completamente; il 68% riporta solo l’ammontare passività | ancora meno strutturata, essendo soluzione più recente |
| allerta per analisti | variazioni anomale nei Debiti v./fornitori non correlate al fatturato; allungamento dei DPO (days payable outstanding) sproporzionato rispetto al settore | più difficile da intercettare, ma si osservano gli stessi segnali sui DPO |
Il DPO (days payable outstanding) è l’indicatore che misura quanti giorni in media un’azienda impiega a pagare i propri fornitori. La formula è:
DPO = \frac{debiti\ v.\ / \ fornitori}{acquisti}\ x\ 365Più è alto, più il buyer trattiene liquidità.
Perché il reverse factoring allunga il DPO
Senza reverse factoring lo schema è il seguente:
il fornitore emette fattura (termine contrattuale: 60 gg.)
↓
il buyer paga il fornitore al giorno 60
DPO = 60 giorni
Utilizzando il reverse factoring diventa il seguente:
il fornitore emette fattura (termine contrattuale: 60 gg.)
↓
il factor paga il fornitore al giorno 10 (anticipato)
↓
il buyer paga il factor al giorno 120
DPO effettivo = 120 giorni
Il fornitore è soddisfatto perché incassa prima. Il buyer ha rinegoziato con il factor un termine di rimborso molto più lungo rispetto a quello originario con il fornitore. Il debito commerciale si trasforma di fatto in una forma di finanziamento.
Le implicazioni pratiche:
- per il buyer: il DPO alto è una fonte di liquidità gratuita (o a basso costo). Con 120 giorni invece di 60, il buyer trattiene liquidità per altri 60 giorni, che può investire o usare per il proprio ciclo operativo. È essenzialmente un modo per finanziare il capitale circolante scaricando il costo sul factor (e indirettamente sul fornitore tramite lo sconto applicato sull’anticipo);
- per gli analisti finanziari: un DPO molto più alto rispetto alla media del settore è il principale segnale d’allarme che un’impresa sta usando programmi di supplier finance in modo aggressivo. È esattamente quello che aveva fatto Carillion (uno dei maggiori gruppi britannici di costruzioni e servizi alle pubbliche amministrazioni; al momento del collasso, nel gennaio 2018, era il secondo contractor pubblico del Regno Unito, con circa 43.000 dipendenti nel mondo e contratti attivi con il governo britannico per ospedali, scuole, prigioni, manutenzione stradale e servizi alla difesa; il caso di dissesto più citato nella letteratura della “supply chain finance”), prima del collasso nel 2018: DPO salito a oltre 120 giorni in un settore dove la media era di 45-50;
- per il bilancio: qui si ricollega al tema contabile discusso in precedenza. Se il buyer allunga il DPO da 60 a 120 giorni grazie al factor, i debiti verso fornitori rimangono gonfiati in bilancio più a lungo, e secondo IFRS 7/IAS 7 (emendamento 2024) questo deve essere dichiarato esplicitamente — proprio perché altera la lettura del capitale circolante da parte degli investitori.
In sintesi: il reverse factoring allunga il DPO perché disaccoppia il momento in cui il fornitore viene pagato dal momento in cui il buyer rimborsa il factor, e quest’ultimo termine è tipicamente molto più lungo di quello contrattuale originario. Il fornitore ci guadagna in liquidità immediata; il buyer ci guadagna in liquidità differita; il factor ci guadagna sullo spread. Il rischio sistemico è che il buyer accumuli debiti finanziari mascherati da debiti commerciali.
Differenze giuridiche
| dimensione | reverse factoring | confirming |
|---|---|---|
| istituto giuridico | cessione del credito (artt. 1260-1267 c.c.) o contratto di factoring (L. n. 52/1991) | mandato di pagamento (art. 1703 c.c.) o delegazione di pagamento (art. 1268 c.c.) |
| pro-soluto vs. pro-solvendo | può essere pro-soluto (il factor si assume il rischio di insolvenza del buyer) o pro-solvendo (rischio rimane al fornitore) | non applicabile: non vi è trasferimento del rischio di credito |
| notifica al debitore ceduto | necessaria per rendere opponibile la cessione ai terzi (art. 1264 c.c.) | non richiesta: il buyer è già parte attiva del processo |
| rischio di revocatoria fallimentare | presente: se il buyer fallisce entro 1 anno, pagamenti effettuati al factor possono essere revocati | ridotto: il pagamento avviene in nome del buyer, strutturalmente più difendibile |
| accordi contrattuali richiesti | contratto trilaterale buyer-banca / factor-fornitore; spesso necessario accordo-quadro | accordo bilaterale buyer-PSP; il fornitore aderisce senza firmare cessioni |
| normativa europea | Direttiva 2011/7/UE sui ritardi di pagamento; pressione per rispettare i 60 gg. ai fornitori | stessa direttiva; il confirming è spesso usato proprio per adempiervi formalmente |
Implicazioni fiscali
| dimensione | reverse factoring | confirming |
|---|---|---|
| I.V.A. sulla cessione | le cessioni di crediti sono in genere esenti I.V.A. (art. 10, n. 1, D.P.R. n. 633/72), ma le commissioni del factor sono imponibili | Il servizio di pagamento del PSP è soggetto a IVA sulle commissioni; non vi è cessione quindi non si pone il tema esenzione |
| deducibilità costi (fornitore) | le commissioni pagate al factor per l’anticipo sono deducibili come oneri finanziari (OIC 19) | le commissioni per il servizio di pagamento anticipato sono deducibili come costi di servizio |
| deducibilità costi (buyer) | eventuali costi del programma (commissioni di gestione) sono deducibili | commissioni al PSP deducibili come costi bancari / di servizio |
| transfer pricing (gruppi multinazionali) | se il programma è gestito da una capogruppo per conto delle controllate, vanno definiti i criteri di ripartizione dei costi (transfer pricing) | stesso tema per programmi centralizzati di gruppo |
| ritenute su interessi | se il factor è non residente, possibile ritenuta in uscita sugli interessi impliciti | non rilevante (non vi è componente interesse esplicita nella struttura base) |
Confronto in ottica fornitore PMI vs. buyer grande impresa
| prospettiva | reverse factoring | confirming |
|---|---|---|
| accesso per il fornitore PMI | più difficile: richiede accordo formale col factor, valutazione del profilo del fornitore, firma di contratti di cessione | molto più semplice: il fornitore può aderire con un click su piattaforma, senza cessioni formali né valutazioni del proprio merito creditizio |
| costo del finanziamento per il fornitore | basato sul rating del buyer (non del fornitore): una PMI ottiene liquidità a costi da grande impresa | stesso meccanismo: il costo riflette il rischio del buyer, non della PMI |
| velocità di onboarding | settimane / mesi (contratti, due diligence legale) | giorni (adesione digitale) |
| flessibilità | bassa: il fornitore cede tutto o niente, secondo i termini del contratto | alta: il fornitore può scegliere fattura per fattura se anticipare o attendere |
| impatto sul bilancio del fornitore PMI | se cessione pro-soluto il credito esce dall’attivo (derecognition): migliora il circolante netto | il credito rimane nell’attivo fino all’incasso: nessun beneficio contabile diretto, solo beneficio di cassa |
| vantaggio per il buyer grande impresa | estende i termini di pagamento reali mantenendo formalmente i contratti con i fornitori; ottimizza il DPO | stessa logica ma con minore impatto sul bilancio (evita rischio riclassificazione debito) |
| rischio reputazionale per il buyer | alto se usato per allungare eccessivamente i termini ai danni delle PMI fornitrici (attenzione alle normative anti-ritardo) | relativamente più basso, percepito come strumento di supporto alla filiera |
| chi trae il maggior vantaggio netto | il buyer (ottimizzazione DPO) più che il fornitore | più bilanciato: fornitore ottiene liquidità con meno burocrazia; buyer evita rischi contabili |
In conclusione, il confirming sta superando il reverse factoring non perché sia finanziariamente più conveniente in assoluto, ma perché è meno rischioso per il bilancio del buyer, più accessibile per le PMI fornitrici e più semplice da implementare digitalmente — tre fattori che nel contesto attuale pesano moltissimo.
Se Vi interessa approfondire il tema del reverse factoring, del confirming o più in generale, la supply chain finance, potere rivolgerVi al nostro servizio di Consulente in finanza aziendale – Vicenza .