
Nel presente articolo esaminiamo 2 contratti di fornitura particolari che nell’ambito della filiera hanno impatti sulla liquidità: il “consignment stock” e il “call-off stock”.
1. Caratteristiche e differenze principali
Consignment stock
Il consignment stock è un accordo in cui il fornitore deposita le merci fisicamente presso il magazzino del cliente, mantenendone la proprietà fino al momento in cui quest’ultimo preleva i beni per la propria produzione o rivendita. Il cliente gestisce il magazzino e comunica periodicamente (spesso settimanalmente) i consumi effettuati, che costituiscono il momento di cessione giuridica ed economica.
Elementi caratteristici:
- la merce giace fisicamente presso il cliente ma è giuridicamente di proprietà del fornitore fino al prelievo;
- il cliente preleva in autonomia, senza emettere ordini preventivi per ogni singolo prelievo;
- la fatturazione è periodica (settimanale o mensile) sulla base dei consumi comunicati;
- il fornitore finanzia l’intero stock, sopportando il rischio di giacenza indeterminata.
Call-off stock
Il call-off stock è un contratto quadro in cui fornitore e cliente concordano anticipatamente quantità, prezzi e condizioni. Il cliente “richiama” la merce mediante specifici ordini (call-off order) a fronte di un fabbisogno programmato. La merce può essere tenuta in un deposito del fornitore o in un’area dedicata; il trasferimento della proprietà avviene all’emissione dell’ordine di richiamo.
Elementi caratteristici:
- quantità, prezzi e termini sono definiti nel contratto-quadro a monte;
- il cliente emette un ordine formale (“call-off order”) per ogni richiamo;
- il trasferimento della proprietà avviene all’atto dell’ordine, non al prelievo fisico;
- il fornitore ha una domanda più programmabile rispetto al consignment.
Tavola comparativa
| aspetto | consignment stock | call-off stock |
| momento trasferimento proprietà | prelievo fisico | emissione call-off order |
| ordine preventivo | non richiesto | obbligatorio |
| flessibilità cliente | massima | programmata |
| rischio giacenza | a carico fornitore | a carico fornitore (ridotto) |
| fatturazione | periodica su consumi | per ogni call-off order |
| pianificazione fornitore | difficile | più agevole |
| figura civilistica affine | contratto estimatorio | somministrazione / contratto normativo |
2. Differenze con il contratto estimatorio del Codice Civile
Il contratto estimatorio (artt. 1556–1558 c.c.)
Il codice civile italiano disciplina il contratto estimatorio come il contratto con cui una parte (tradens, vale a dire il fornitore) consegna una o più cose mobili all’altra (accipiens, il cliente), che ha la facoltà di restituirle entro un termine stabilito oppure di pagarne il prezzo. È la struttura tipica del conto vendita.
Gli elementi essenziali sono:
- trasferimento immediato del possesso, ma la proprietà che rimane al tradens fino alla scelta dell’accipiens;
- duplice facoltà dell’accipiens: pagare o restituire;
- art. 1557 c.c.: i creditori dell’accipiens non possono pignorare le cose consegnate finché non è stato pagato il prezzo.
Consignment stock vs. contratto estimatorio
Il consignment stock mutua dal contratto estimatorio la struttura proprietaria di base (possesso al cliente, proprietà al fornitore fino al prelievo), ma se ne discosta su punti rilevanti:
| aspetto | differenza rispetto all’estimatorio |
| facoltà di restituzione | nel consignment è quasi sempre limitata o esclusa contrattualmente; il cliente si impegna a quantità minime o la restituzione è ammessa solo per obsolescenza |
| rischio di perimento | l’art. 1557 c.c. pone il rischio sull’accipiens anche per causa non imputabile; nel consignment industriale il rischio viene spesso ridistribuito contrattualmente (polizze assicurative, franchigie) |
| termine | nell’estimatorio il termine è elemento essenziale; nel consignment il rapporto è continuativo a lungo termine, senza un termine finale entro cui decidere |
| trattamento fiscale / I.V.A. | nel consignment sono sviluppate regole specifiche su fatturazione differita e momento di esigibilità I.V.A. |
| tecnologia | l’estimatorio non contempla integrazione informatica; il consignment moderno richiede WMS/ERP con tracciatura della doppia titolarità |
N.B.: quando le parti non regolano espressamente questi aspetti, si applicano in via suppletiva le norme codicistiche con tutti i rischi interpretativi che ciò comporta.
Call-off stock vs. contratto estimatorio
Il call-off stock e il contratto estimatorio sono strutture molto più distanti tra loro. La sovrapposizione è minima.
| aspetto | differenza rispetto all’estimatorio |
| trasferimento proprietà | nel call-off avviene all’ordine formale, non al possesso; nell’estimatorio l’accipiens ha già il possesso e deve decidere. Sono meccanismi opposti |
| facoltà di restituzione | nel call-off non esiste: il cliente non ha nulla da restituire finché non emette l’ordine; una volta emesso, è già obbligato all’acquisto |
| rischio di perimento | nel call-off rimane al fornitore fino all’ordine; nell’estimatorio grava sull’accipiens dal momento della consegna |
| obbligatorietà acquisto | l’estimatorio non obbliga l’accipiens ad acquistare; il call-off nasce da un contratto quadro con volumi impegnati: l’ordine è solo l’esecuzione progressiva |
| figura civilistica più appropriata | per il call-off il riferimento corretto è la somministrazione (art. 1559 c.c.) o il contratto normativo, non l’estimatorio |
N.B.: applicare la disciplina codicistica del contratto estimatoria a un call-off stock sarebbe giuridicamente scorretto e potrebbe attribuire al cliente una facoltà di restituzione che le parti non hanno mai voluto.
3. Trattamento I.V.A.
Operazioni nazionali
Il principio cardine è che l’I.V.A. diventa esigibile nel momento in cui si realizza la cessione dei beni, corrispondente al trasferimento della proprietà o al trasferimento del potere di disporne come proprietario (art. 6, D.P.R. n. 633/1972).
Consignment stock nazionale
La cessione si perfeziona al prelievo della merce. Il fornitore può emettere una fattura differita entro il 15° giorno del mese successivo al momento della consegna/prelievo (art. 21, co. 4, D.P.R. n. 633/1972), a condizione che vengano emessi documenti di trasporto (d.d.t.) o documenti equivalenti che attestino la data del prelievo. Pertanto si ha:
- momento di esigibilità I.V.A.: prelievo fisico della merce;
- fatturazione: differita, entro il 15° giorno del mese successivo;
- requisito documentale: d.d.t. o documento equivalente con data certa del prelievo;
- finché la merce è nel deposito ma di proprietà del fornitore, non va nelle rimanenze del cliente né è assoggettata a I.V.A..
Call-off stock nazionale
La cessione si considera perfezionata all’emissione dell’ordine di richiamo o alla consegna effettiva secondo gli accordi contrattuali. La fatturazione segue il momento dell’operazione, con possibilità di fattura differita se sussistono le condizioni. Pertanto si ha:
- momento di esigibilità I.V.A.: emissione del call-off order o consegna effettiva;
- fatturazione: immediata o differita secondo accordi contrattuali;
- nota bene: in presenza di acconti o anticipi, l’I.V.A. sulla quota anticipata è esigibile al momento del pagamento dell’acconto.
Punto critico comune: finché la merce è nel deposito del cliente ma di proprietà del fornitore, essa non deve comparire tra le rimanenze del cliente né essere assoggettata ad I.V.A.. Perciò la corretta documentazione delle giacenze (inventario distinto, sistemi gestionali separati) è essenziale per evitare contestazioni da parte dell’Agenzia delle Entrate.
Operazioni intracomunitarie
Dal 1° gennaio 2020, il D.Lgs. n. 192/2021 (recepimento della Direttiva UE 2018/1910) ha introdotto una disciplina armonizzata per il call-off stock intracomunitario, semplificando notevolmente il regime previgente. Per il consignment stock rimane invece applicabile il regime generale delle cessioni intracomunitarie con alcune specificità.
Regime call-off stock intracomunitario (art. 41-bis D.L. n. 331/1993)
Il regime semplificato si applica quando ricorrono tutte le seguenti condizioni:
- il fornitore (stabilito in uno Stato U.E.) trasferisce fisicamente i beni in un altro Stato U.E. destinati a un acquirente già identificato;
- l’acquirente è identificato ai fini I.V.A. nello Stato di arrivo;
- il fornitore non è stabilito (né ha una stabile organizzazione) nello Stato di arrivo;
- il trasferimento è registrato nel registro dei beni in call-off stock e nel modello INTRASTAT;
- l’acquirente deve richiamare i beni entro 12 mesi dall’arrivo.
In presenza di questi requisiti, il trasferimento fisico dei beni non costituisce un’operazione imponibile nello Stato di arrivo. L’I.V.A. diventa esigibile solo al momento del richiamo (call-off), configurandosi come un’acquisto intracomunitario da parte del cliente nel proprio Stato.
Consignment stock intracomunitario
Per il consignment stock intracomunitario non esiste un regime semplificato equivalente. Il trasferimento fisico dei beni in un altro Stato membro da parte del fornitore è trattato, in linea di principio, come un trasferimento assimilato a cessione (art. 41, co. 2, lett. c), D.L. n. 331/1993; ne consegue che:
- il fornitore italiano che invia merce al magazzino del cliente estero deve identificarsi ai fini I.V.A. nello Stato del cliente (o nominare un rappresentante fiscale);
- al momento del prelievo da parte del cliente, si realizza una cessione interna nello Stato del cliente (non un’operazione intracomunitaria);
- vi è obbligo di presentazione degli elenchi INTRASTAT per i trasferimenti.
Rischio di stabile organizzazione
Questo è il profilo di rischio più rilevante nelle operazioni intracomunitarie di consignment stock. La gestione prolungata di un magazzino nel paese del cliente — anche se la merce è di proprietà del fornitore — può configurare una stabile organizzazione (S.O.) ai sensi dell’art. 5 del Modello OCSE e delle normative locali, con conseguenze fiscali significative:
| fattore di rischio | implicazione |
| magazzino dedicato di lunga durata | sede fissa di affari che potrebbe configurare una S.O. ai fini delle imposte dirette (I.RE.S./equivalente estero) |
| personale del fornitore presente nel paese del cliente | aggrava il rischio di configurazione di una S.O., specialmente se con poteri di negoziazione o gestione autonoma |
| struttura di consignment vs. call-off | nel call-off il rischio è inferiore perché i beni sono tipicamente nel magazzino del fornitore o in un deposito neutro; nel consignment il magazzino è fisicamente presso il cliente |
| regime semplificato call-off U.E. | la Direttiva 2018/1910 esclude esplicitamente il rischio di configurazione di una S.O. ai fini I.V.A., ma non elimina il rischio ai fini delle imposte dirette |
| superamento dei 12 mesi (call-off) | se i beni non vengono richiamati entro 12 mesi, decade il regime semplificato e si applica il regime ordinario con obbligo di identificazione I.V.A. |
N.B.: in presenza di stock intracomunitari di lunga durata, è sempre opportuno un’analisi preventiva del rischio di contestazione di una stabile organizzazione con un consulente fiscale nel paese del cliente, separatamente dalla questione dell’I.V.A..
4. Schema dei flussi operativi
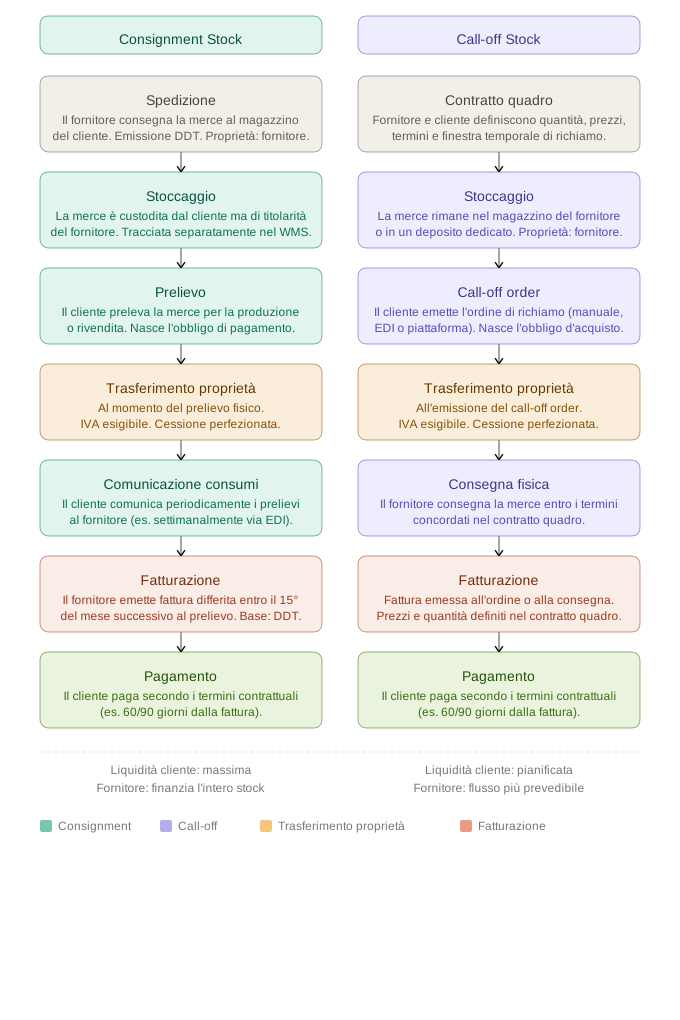
Il seguente schema illustra i flussi operativi comparati dei due contratti, dal trasferimento fisico della merce fino alla fatturazione e al trattamento I.V.A..
5. Implicazioni tecnologiche
Entrambi i contratti richiedono sistemi informativi in grado di tracciare in tempo reale la proprietà della merce distinta dalla sua posizione fisica.
Per il consignment stock è necessario un WMS (Warehouse Management System) o ERP con gestione dei lotti a doppia titolarità, capace di registrare i prelievi e generare automaticamente le comunicazioni al fornitore (consumption reporting). L’integrazione EDI (Electronic Data Interchange) o tramite portali web è quasi sempre indispensabile per la riconciliazione periodica dei consumi. La reportistica automatica per la generazione dei DDT di prelievo — con data e quantità tracciabili ai fini IVA — è un requisito non negoziabile.
Per il call-off stock il requisito principale è l’integrazione tra il sistema di pianificazione della domanda del cliente (MRP/MPS) e il sistema ordini del fornitore, in modo che i call-off order vengano trasmessi in modo automatico, preciso e tracciabile. Le piattaforme di supply chain collaboration (SAP Ariba, Coupa, o soluzioni EDI standard EDIFACT/ANSI X12) svolgono questo ruolo, gestendo il contratto quadro e i singoli ordini di richiamo. La tracciatura degli ordini è essenziale anche per la corretta imputazione del momento I.V.A..
In entrambi i casi la mancanza di strumenti adeguati genera rischi operativi e fiscali rilevanti: giacenze non riconciliate, ritardi nella fatturazione, errori nei report I.V.A. periodici e difficoltà nella verifica delle soglie di stock minimo/massimo concordate contrattualmente.
6. Benefici sulla liquidità
Dal punto di vista del cliente acquirente, il consignment stock offre il vantaggio in termini di liquidità più ampio: non immobilizza capitale in scorte perché non paga i beni finché non li consuma. Questo ha un impatto diretto e misurabile sul capitale circolante e sul ciclo di conversione del cassa. Il call-off stock offre un beneficio analogo ma parziale: il pagamento è differito rispetto all’ordine tradizionale, ma è legato all’emissione dell’ordine di richiamo piuttosto che all’utilizzo effettivo.
Dal punto di vista del fornitore, la situazione si rovescia. Nel consignment stock il fornitore finanzia l’intero stock presso il cliente senza incassare fino al prelievo, con potenziale impatto rilevante sul proprio capitale circolante e sul rischio di credito. Nel call-off stock il flusso di cassa è più prevedibile perché legato a ordini formali, e la pianificazione della produzione e della logistica risulta più efficiente, compensando parzialmente lo svantaggio finanziario.
Una soluzione sempre più diffusa per riequilibrare questi rapporti è il reverse factoring (o supply chain financing): il cliente, una volta che il prelievo o l’ordine ha generato la fattura, coinvolge una banca o una fintech che anticipa il pagamento al fornitore a tassi favorevoli, mentre il cliente mantiene i termini di pagamento dilazionati. In questo modo entrambe le parti ottimizzano la propria posizione di liquidità.
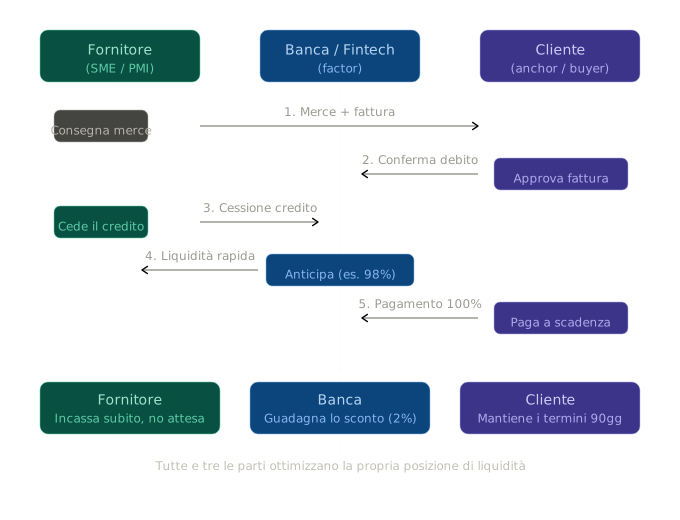
Questo è lo schema di funzionamento del reverse factoring:
Ad esempio: Alfa s.p.a. (fornitore) e Beta s.p.a. (cliente). Alfa s.p.a. è un fornitore di componentistica meccanica. Beta s.p.a. è un produttore automobilistico con rating creditizio elevato. I termini contrattuali prevedono pagamento a 90 giorni, nell’ambito di un contratto call-off stock.
Il meccanismo funziona così: Alfa consegna i componenti e emette una fattura da € 100.000. Normalmente Alfa aspetterebbe 90 giorni, ma ha bisogno di liquidità per pagare i fornitori di materie prime. Con il reverse factoring, Beta ha aderito a una piattaforma di supply chain financing gestita dalla propria banca (es. UniCredit, Mediobanca, o una fintech come Kyriba o Tradeshift).
Alfa carica la fattura sulla piattaforma e richiede l’anticipo. La banca, sapendo che Beta (impresa solida, rating investment grade) ha già approvato il debito, anticipa ad Alfa il 98% dell’importo — ovvero € 98.000 — in pochi giorni, trattenendo € 2.000 come sconto (che corrisponde al suo compenso). A scadenza dei 90 giorni, Beta paga direttamente alla banca i € 100.000 nominali.
Il risultato: Alfa ha ottenuto liquidità immediata a un costo annualizzato di circa il 3%, molto inferiore a quello di una linea di credito bancaria ordinaria per una PMI (che tipicamente oscilla tra il 5% e il 9%). Beta non ha cambiato nulla nei propri processi di pagamento e continua a pagare a 90 giorni. La banca ha guadagnato la differenza tra lo sconto incassato e il costo del funding.
Perché il costo per Alfa è così basso? Il punto chiave del reverse factoring è che il rischio di credito valutato dalla banca non è quello di Alfa, ma quello di Beta. La banca non si chiede “Alfa è in grado di restituirmi il denaro?” — perché Alfa non ha alcun debito verso la banca. La banca si chiede “Beta pagherà i € 100.000 a scadenza?” E poiché Beta è un’impresa grande con un ottimo merito creditizio, il tasso applicato è basso. È questo ribaltamento del rischio (da supplier a anchor / buyer) che spiega il nome: è un factoring avviato non dal fornitore, ma dal cliente (da qui “reverse”).
Questo strumento è particolarmente diffuso nelle filiere industriali dove un grande anchor buyer (automotive, grande distribuzione, farmaceutica) può trascinare verso il basso il costo del credito per decine o centinaia di fornitori nella propria supply chain, creando valore per l’intero ecosistema.
Dal punto di vista degli impatti sulla liquidità si hanno pertanto i seguenti effetti, che possono essere riequilibrati con il ricorso a strumenti quali il reverse factoring e il dynamic discounting (per quest’ultimo si rinvia a qui ):
| parte | consignment stock | call-off stock |
|---|---|---|
| cliente | massimo vantaggio: paga solo ciò che consuma, quando lo consuma | vantaggio pianificato: paga all’ordine, con visibilità sui volumi |
| fornitore | finanzia lo stock; rischio elevato; necessita di linee di credito adeguate | flusso più prevedibile; rischio inferiore |
| sistema finanziario | può intervenire con reverse factoring o supply chain finance | può intervenire con reverse factoring o dynamic discounting |
Qualora intendiate approfondire come le diverse scelte di gestione della scorte impattino sul bilancio e quindi sulla valutazione del merito creditizio da parte delle banche, potete utilizzare il nostro servizio di Consulente in finanza aziendale – Padova .